当サイトは広告を含みます。
村長だぽん。年末は村の蔵を点検する季節だぽん。毎月出ていくお金は、一度見直せば翌月から効いてくる。子だぬきのみんなも一緒に数えてみるぽん。
村長より案内だぽん。家計の固定費の見直しは、年末に明細を並べて確かめるのが進め方です。通信費、保険、定期購入の3つを中心に、解約と変更の注意と、浮いたお金の置き場所まで、5つの質問と答えで整理します。結論を先に言うと、見直しは金額の大きいものからではなく、使っていないものと重なっているものから始めると、手間が少なく効果が見えやすい形になります。
質問1、固定費の見直しは、どこから始めればよいですか?
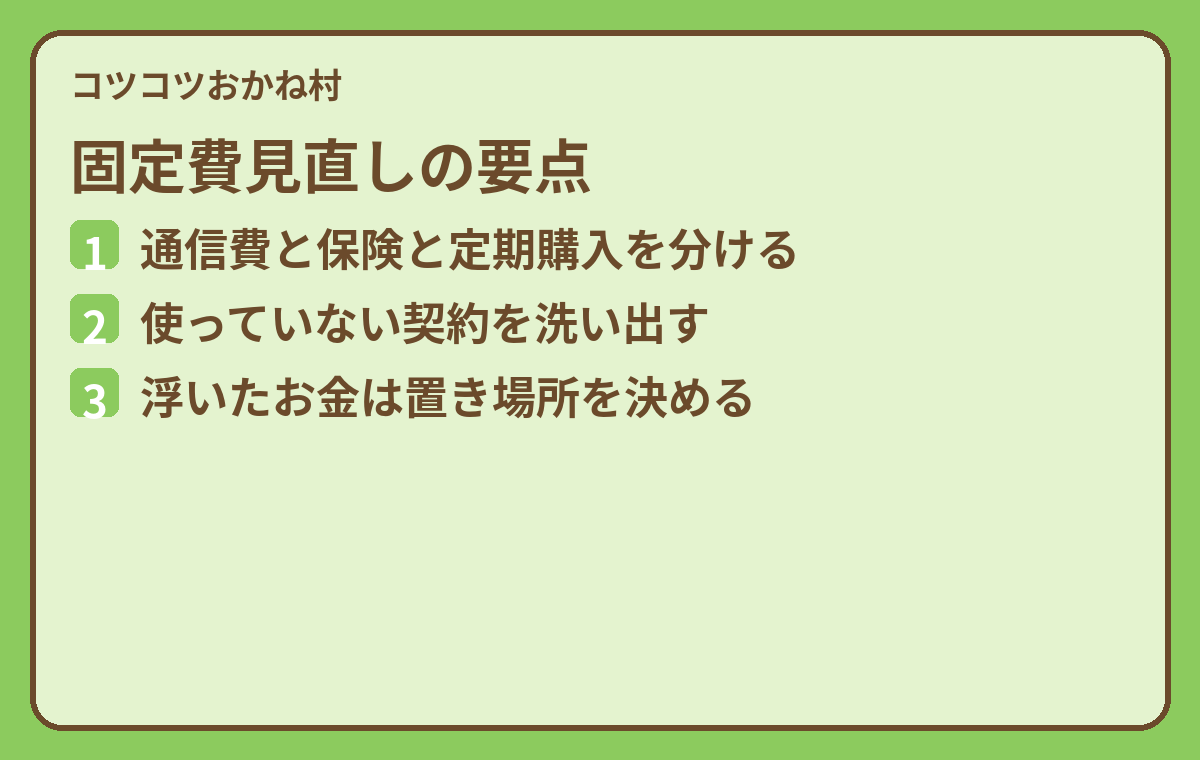
答え: まず、通帳とカードの明細を直近の分だけ並べ、毎月自動で引き落とされているものを書き出すところから始めます。家賃や住宅の返済、通信費、保険、定期購入、水道と光熱の基本の部分など、暮らしの土台にかかるお金が固定費です。食費や外食のように月で変わるお金と分けて眺めると、見直す候補が見えてきます。書き出す作業は、たとえば土曜の午前に明細3か月分を並べ、家族で使っているかを確認する形が目安です。
村長の見方では、固定費の見直しで大切なのは、節約の気合いよりも棚卸しの順番だと見ています。使っていない定期購入が1つ見つかるだけで、翌月から支出が変わります。金額の交渉や乗り換えの前に、まず契約の数を数えることが、村長の見方ではいちばんの近道です。明細に名前だけでは中身が分からない引き落としがあれば、その場で契約先を調べる習慣をつけると、翌年からの点検がぐっと楽になります。書き出した一覧は、金額の大きい順ではなく、家族の誰が使っているかで色分けすると、残すものと手放すものの話し合いが進みやすくなります。年末の点検は、1年に1度の村の蔵開きのようなもので、開けて数えること自体に意味があると村長は見ています。
村長、明細が多くて見るのが大変だぽん?
自動の引き落としだけ拾えばよいぽん。
最初に見るのは、金額が大きいものですか?
使っていないものから見るのが先だぽん。
質問2、通信費は、どこを確かめればよいですか?
答え: 毎月のデータの使用量と、今の契約の内容が合っているかを確かめます。自宅の無線の環境で過ごす時間が長いのに大きな容量の契約を続けている場合や、家族の回線で同じような契約が重なっている場合は、見直しの候補になります。変更のときは、解約の時期にかかる負担や、乗り換え先での手続きの流れを、契約先の案内で確認してから進めます。電話番号をそのまま移す手続きを使う場合は、本人確認の書類が要る場面もあります。
たとえば、月の使用量が平均で5ギガほどなのに、使い放題の契約を夫婦で2回線続けている家では、容量に合った契約へ変えるだけで支出の形が変わります。逆に、在宅の仕事で大容量を使う家では、安さだけで変えると仕事に差し支えることもあります。村長の見方では、通信費は安さの順位で決めるのではなく、使い方との合致で決めるものだと見ています。使用量の画面を家族で一緒に見る年末の点検は、数字への納得感も生まれやすいと考えています。
まず無料の金融診断で、家計の現在地をはっきりさせよう
お金の使い方と運用のバランスをチェックすると、貯める・増やす・守るのどこから手をつけるべきかが見えてきます。家計の見直しは、現在地を知ることから始まります。
質問3、保険は、年末に何を確かめればよいですか?
答え: 保障の重なりと、暮らしの変化に合っているかを確かめます。家族構成や働き方が変わったのに、契約だけが昔のまま残っている場合は、保障の内容を見直す候補になります。解約や変更を考える場合は、公的な保障でまかなわれる部分と、自分で備える部分を分けて考え、新しい備えが始まる時期と古い備えが終わる時期に空白ができないよう、順番を確認します。病気やけがの備えは、解約を急がず、内容を理解してから判断するのが進め方です。
契約のトラブルで困ったときの相談先として、消費者庁は消費者ホットライン188を案内しています。詳しくは消費者庁「地域との連携と消費者ホットライン」で確認できます。保険の見直しで勧誘を受けたときに迷いがあれば、契約の前にこの窓口を知っておくと安心材料になります。村長の見方では、保険は支出を減らす対象というより、備えの重なりを整える対象だと見ています。同じ保障が2つある家と、足りない保障がある家では、年末にやることがまったく違うからです。
PR(当サイト関連サービスへのリンク)
「自分の場合はどうする?」と思ったら、コツコツおかね村に相談するのがいちばん早いです。次にやることがはっきりします。
質問4、定期購入の解約と変更では、何に注意しますか?
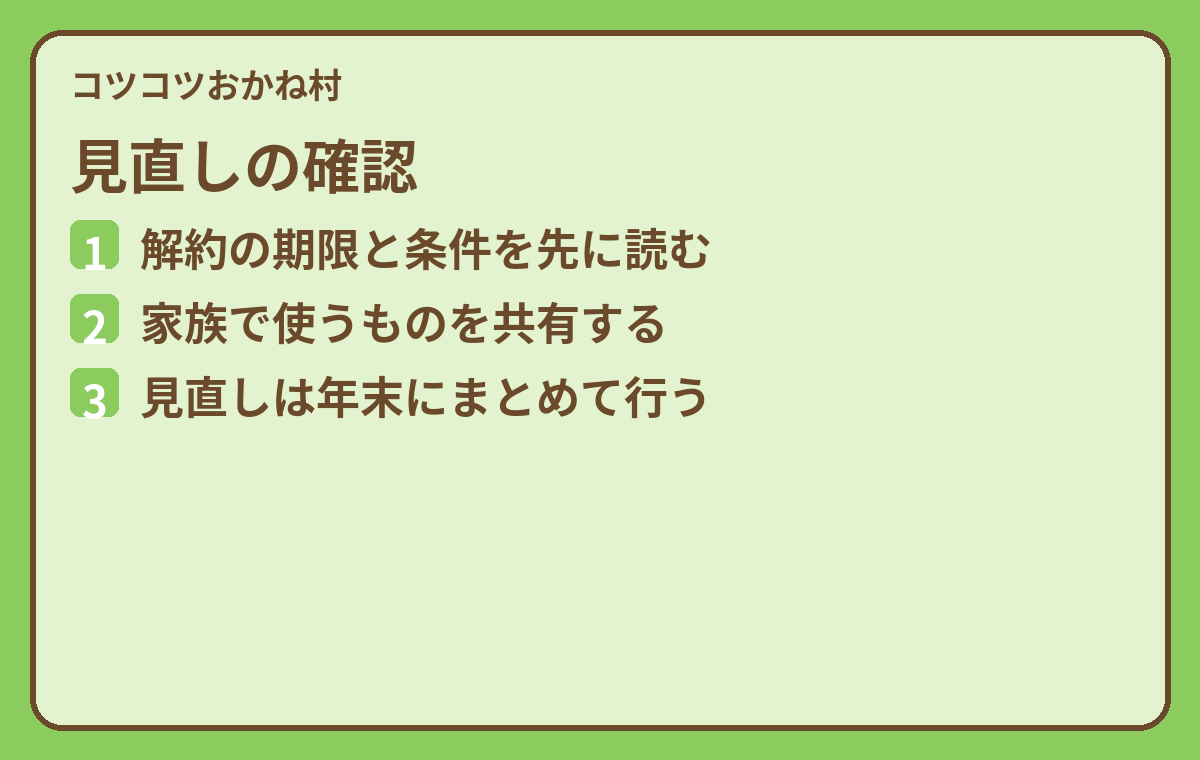
答え: 次回の引き落とし日と、解約を受け付ける期限と、連絡の方法の3点を確かめます。定期購入は、申し込んだときの最終確認の画面に、各回の代金や解約の条件が示されているのが決まりです。解約したい場合は、次回の発送や引き落としの何日前までに、どの方法で連絡するのかを、契約先の案内で確認します。電話でしか受け付けない場合や、画面からの手続きが必要な場合など、方法は契約ごとに違います。
たとえば、動画の配信を3つ契約して1つしか見ていない家や、健康食品の定期便が2か月分たまっている家は、年末の棚卸しで見つけやすい候補です。解約の連絡をした日と、担当の名前と、次回から止まることを示す画面の控えを残しておくと、翌月の引き落としの確認が楽になります。村長の見方では、定期購入は1つあたりは小さく見えても、数が増えると蔵の穴のように効いてくると見ています。年末に数を数える習慣自体が、翌年の支出を守る備えになると考えています。
村長、解約は申し込んだらすぐ止まるのですか?
期限と方法は契約ごとに違うぽん。
連絡した記録は残したほうがよいですか?
日付と控えを残すと確認が楽だぽん。
まず無料の金融診断で、家計の現在地をはっきりさせよう
お金の使い方と運用のバランスをチェックすると、貯める・増やす・守るのどこから手をつけるべきかが見えてきます。家計の見直しは、現在地を知ることから始まります。
質問5、浮いたお金は、どこに置けばよいですか?
答え: まず生活の備えとして、急な出費にすぐ使える場所へ分けて置き、残りを将来の備えとして考えるのが順番です。金融庁は、少額からの投資を行う人のための少額投資非課税制度について案内しており、2024年1月から新しい形が始まり、制度が恒久化されたと示しています。詳しくは金融庁「少額投資非課税制度を知る」で確認できます。年間に投資できる枠は、積み立ての枠が120万円、成長の枠が240万円で、合わせて360万円までと示されています。この数字は同じページの金融庁「少額投資非課税制度を知る」でも確認できます。
制度の入口は金融庁の特設の案内から確認でき、金融庁「少額投資非課税制度の特設案内」に、資産形成の基本や活用の事例がまとめられています。ただし、浮いたお金をすべて将来の備えに回すのではなく、冷蔵庫の買い替えや車の修理のような近い出費に備える分は、手元に残すのが暮らしの目安です。たとえば月に8千円の固定費が浮いた家では、まず3か月分を備えに回し、その後に将来の備えを考える形が進めやすくなります。村長の見方では、置き場所は金額の大きさよりも、使う時期の近さで分けるのが大切だと見ています。
まとめ:年末の棚卸しで、固定費の形を整えます
家計の固定費の見直しは、明細を書き出し、通信費の合致、保険の重なり、定期購入の期限を確かめ、浮いたお金を使う時期で分けて置く流れで進めます。1つ1つは小さな確認でも、年末にまとめて行うことで、翌年の支出の形が整います。今年見つけた契約の一覧を残しておけば、来年の点検は短い時間で済むようになります。
契約の解約条件や制度の内容は、契約先や時期で異なります。最終的な判断は、専門家や所管の窓口にご確認ください。
無料の金融診断で、家計の現在地をはっきりさせよう
お金の使い方と運用のバランスをチェックすると、貯める・増やす・守るのどこから手をつけるべきかが見えてきます。家計の見直しは、現在地を知ることから始まります。
「自分の場合はどうする?」は、村長に聞くのがいちばん早いぽん
記事を読んで「うちの家計だとどうなる?」と思ったら、そのまま相談してください。貯める・増やす・守るの順番と、次にやることがはっきりします。読むだけでは変わらなかった家計が、相談をきっかけに動き出します。
この記事をシェアする