系統用蓄電池の投資物件を、投資家目線で解説する専門メディア「ゼウスエナジー」編集部です。
系統用蓄電池投資物件の検討を進めるなかで、「火災や自然災害で設備が壊れたらどうなるのか」「近隣や電力系統に損害を与えてしまったらどうすればよいのか」と不安を感じる方は少なくありません。高額な設備を単独で所有し、自分自身が事業主体になる投資である以上、リスクへの備えは投資判断を左右する要素です。この記事では、検討したい保険の種類、保険料に影響する要素、契約前に確認したい補償範囲とチェックリストまで、物件取得を検討する法人・富裕層の方向けに整理します。
なぜ系統用蓄電池投資に保険が欠かせないのか
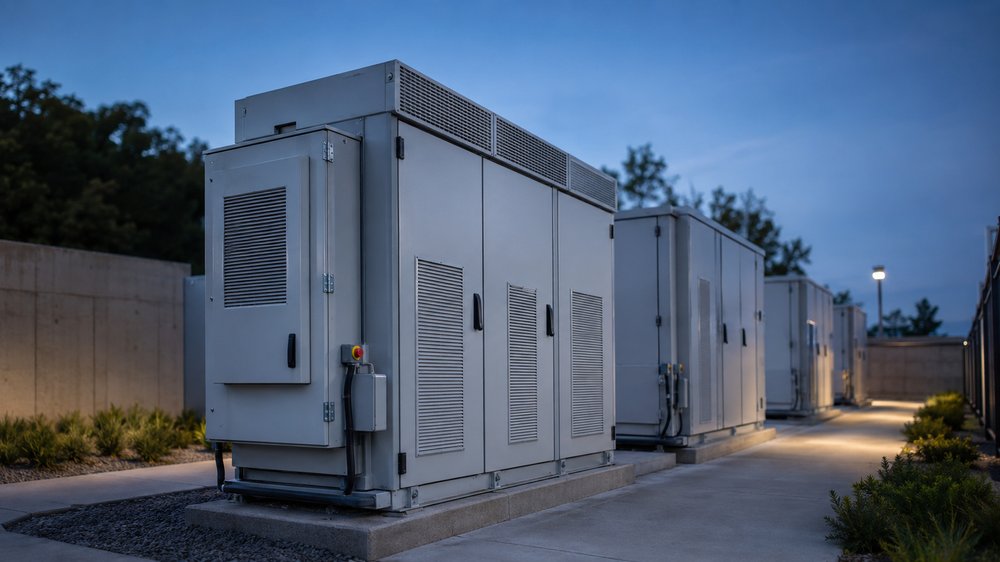
系統用蓄電池は、コンテナ型の蓄電システムを造成地や屋外用地に設置し、電力系統と接続して充放電を行う設備です。取得価格が大きいうえ屋外で長期間稼働するため、火災、落雷、風水害、盗難、機器の不具合といったさまざまなリスクにさらされます。
系統用蓄電池投資は、いわゆる「売り切り」の形態、つまり設備を単独で所有し、投資家自身が事業主体になる仕組みで提供されるのが一般的です。運営主体がリスクを分散して引き受ける仕組みとは異なり、設備に生じた損害は基本的に所有者本人が負います。だからこそ保険でリスクの一部を移転し、不測の事態が事業継続に与える影響をあらかじめ小さくしておくことが、この投資を長く続ける土台になります。
系統用蓄電池投資で検討したい保険の種類
一般的に検討される保険には、次のようなものがあります。必要な補償は設備仕様や設置環境で異なるため、代表的な例として参考にしてください。
| 保険の種類 | 主な補償対象 | 検討する目的 |
|---|---|---|
| 動産総合保険・機械保険 | 火災・落雷・風水害・盗難などによる設備損壊 | 設備そのものの資産価値を守る |
| 施設賠償責任保険 | 設備の不具合や事故で第三者に与えた損害 | 近隣や電力系統への賠償リスクに備える |
| 利益補償保険(休業損失保険) | 事故による稼働停止期間の逸失利益 | 収益が途絶える期間の資金繰りを補う |
| 地震保険(特約) | 地震・噴火・津波による損害 | 火災保険の対象外になりやすい災害に備える |
これらは単独で契約する場合もあれば、複数の補償を組み合わせたパッケージ型商品として提供される場合もあるとされます。どこまで手当てするかは設置場所のリスクや保守体制で変わるため、複数の保険会社や代理店から見積もりを取り比較することが望ましいといえます。
ゼウス様のひとこと
ここまでは前置きじゃ。腰を据えて聞くがよい。
保険料に影響する主な要素
保険料は一律ではなく、次のような要素で変動するとされます。
- 設備の容量・設置台数
- 設置場所の災害リスク(浸水想定区域、土砂災害警戒区域に該当するかなど)
- 保守体制(遠隔監視システムや消火設備の有無)
- 補償範囲の広さと免責金額の設定
- 契約する保険会社・契約年数
具体的な料率は物件ごとの条件で大きく異なるため、一律の数値はお示しできません。想定利回りを試算する際は保険料を運用コストとして前提条件に織り込み、条件が変われば結果も変動すると捉えることが大切です。
契約前に確認したい補償範囲とチェックリスト
保険契約前には、次のような項目を確認しておくと安心です。
- 補償の対象は設備本体だけか、周辺の工作物や電気設備も含むか
- 自然災害(地震・噴火・津波・台風・大雪など)は補償対象か、特約が必要か
- 免責金額(自己負担額)はいくらに設定されているか
- 保険期間と設備の稼働開始時期は整合しているか
- 事故発生時の連絡窓口や必要書類は明確になっているか
- 転売や名義変更の際に契約を引き継げるか、再契約が必要か
契約前に一つずつ確認しておくことで、事故が起きたときに「どこまで補償されるのか分からない」という事態を避けやすくなります。
保険とアグリゲーター委託の関係を整理する
系統用蓄電池は、電力市場を見ながら充放電のタイミングを判断し、収益機会を捉える専門知識が求められます。そのため多くの所有者は、日々の運用をアグリゲーターと呼ばれる専門事業者に任意で委託しています。収益を直接得るのは委託した投資家本人であり、アグリゲーターはあくまで運用面のパートナーです。
ただし、運用委託と保険契約は別の話です。保険契約者はあくまで所有者本人であり、アグリゲーターが遠隔監視や運用最適化を担う場合でも、物理的な損害への備えは所有者自身が保険で手当てする必要があります。役割分担があいまいなまま契約を進めると、事故発生時に「誰が保険会社へ連絡するのか」「修理費用を誰が立て替えるのか」といった混乱が生じかねません。保守・運用委託先の役割と保険会社への連絡フローは、あわせて整理しておくことをおすすめします。
系統用蓄電池投資の物件情報や、保険・保守体制を含めた個別の疑問については、ゼウスエナジーでも継続的に情報を発信しています。あわせてチェックしてみてください。
保険選びでよくある注意点
- 保険料を下げるために補償範囲を安易に絞ると、事故発生時に想定外の自己負担が生じる可能性があります
- 複数の保険会社・代理店から見積もりを取り、補償内容と保険料のバランスを比較しましょう
- 設備メーカーの保証範囲と保険の補償範囲にすき間や重複がないか確認しましょう
よくある質問
A. 法律上、加入が一律に義務付けられているわけではありません。ただし、高額な設備を単独で所有する以上、火災や災害、第三者への賠償リスクに備える手段として保険への加入を検討する所有者が一般的です。融資を利用する場合、融資条件として一定の保険加入が求められることもあるとされます。
A. 保険料は設備容量や設置場所の災害リスク、補償範囲、免責金額の設定などで変動するため、一概にはお伝えできません。想定利回りを試算する際は保険料を前提条件の一つとして織り込み、複数の見積もりを比較したうえで判断することをおすすめします。
A. 保守契約は、設備を正常に稼働させるための点検・修理・遠隔監視といったサービスです。保険は火災や事故など不測の損害が生じた際の金銭的補償を受ける契約です。両者は補完関係にあり、保守体制が整っている物件は保険の審査でも評価されやすい傾向があるとされます。
A. 保険契約は契約者(所有者)に紐づくのが一般的なため、名義変更にあわせて保険の名義変更や再契約が必要になるケースが多いとされます。売買契約を進める際は、既存の保険内容や引き継ぎの可否を早めに確認しておくと安心です。
A. 火災保険や動産総合保険で風水害まで補償されるケースがある一方、地震・噴火・津波は別途、地震保険や特約でカバーする必要がある場合が多いとされます。設置場所のハザードマップも踏まえ、どこまでの災害を補償対象に含めるか契約前に確認することが大切です。
まとめ
系統用蓄電池投資は、設備を単独で所有し、自分自身が事業主体になる投資です。そのぶん、火災や自然災害、賠償責任といったリスクに備える保険は、収益機会を守る土台になります。保険の種類や補償範囲、保険料に影響する要素を理解し、契約前にチェックリストで確認する習慣を持つことが、安心して長期保有を続ける第一歩になるでしょう。
系統用蓄電池投資に関する情報は、ゼウスエナジーで随時発信しています。フォローして最新情報を受け取っていただけますと幸いです。
ゼウス様のひとこと
ここまで知れば、もう素人ではないぞ。あとは、そなたが動くかどうかだけじゃ。
気に入ったなら、わしのLINEに来るがよい。
非公開物件の先行案内と、そなた仕様の個別シミュレーション(前提を置いた試算のため、市場・時期により変動する)を届けよう。しつこくはせん、それだけは誓う。
公式LINEで先行案内をもらう